قروض الشرف في تونس: هل يحق للمتقاعدين فوق 70 سنة الحصول على 5000 دينار؟ (دليل شامل)
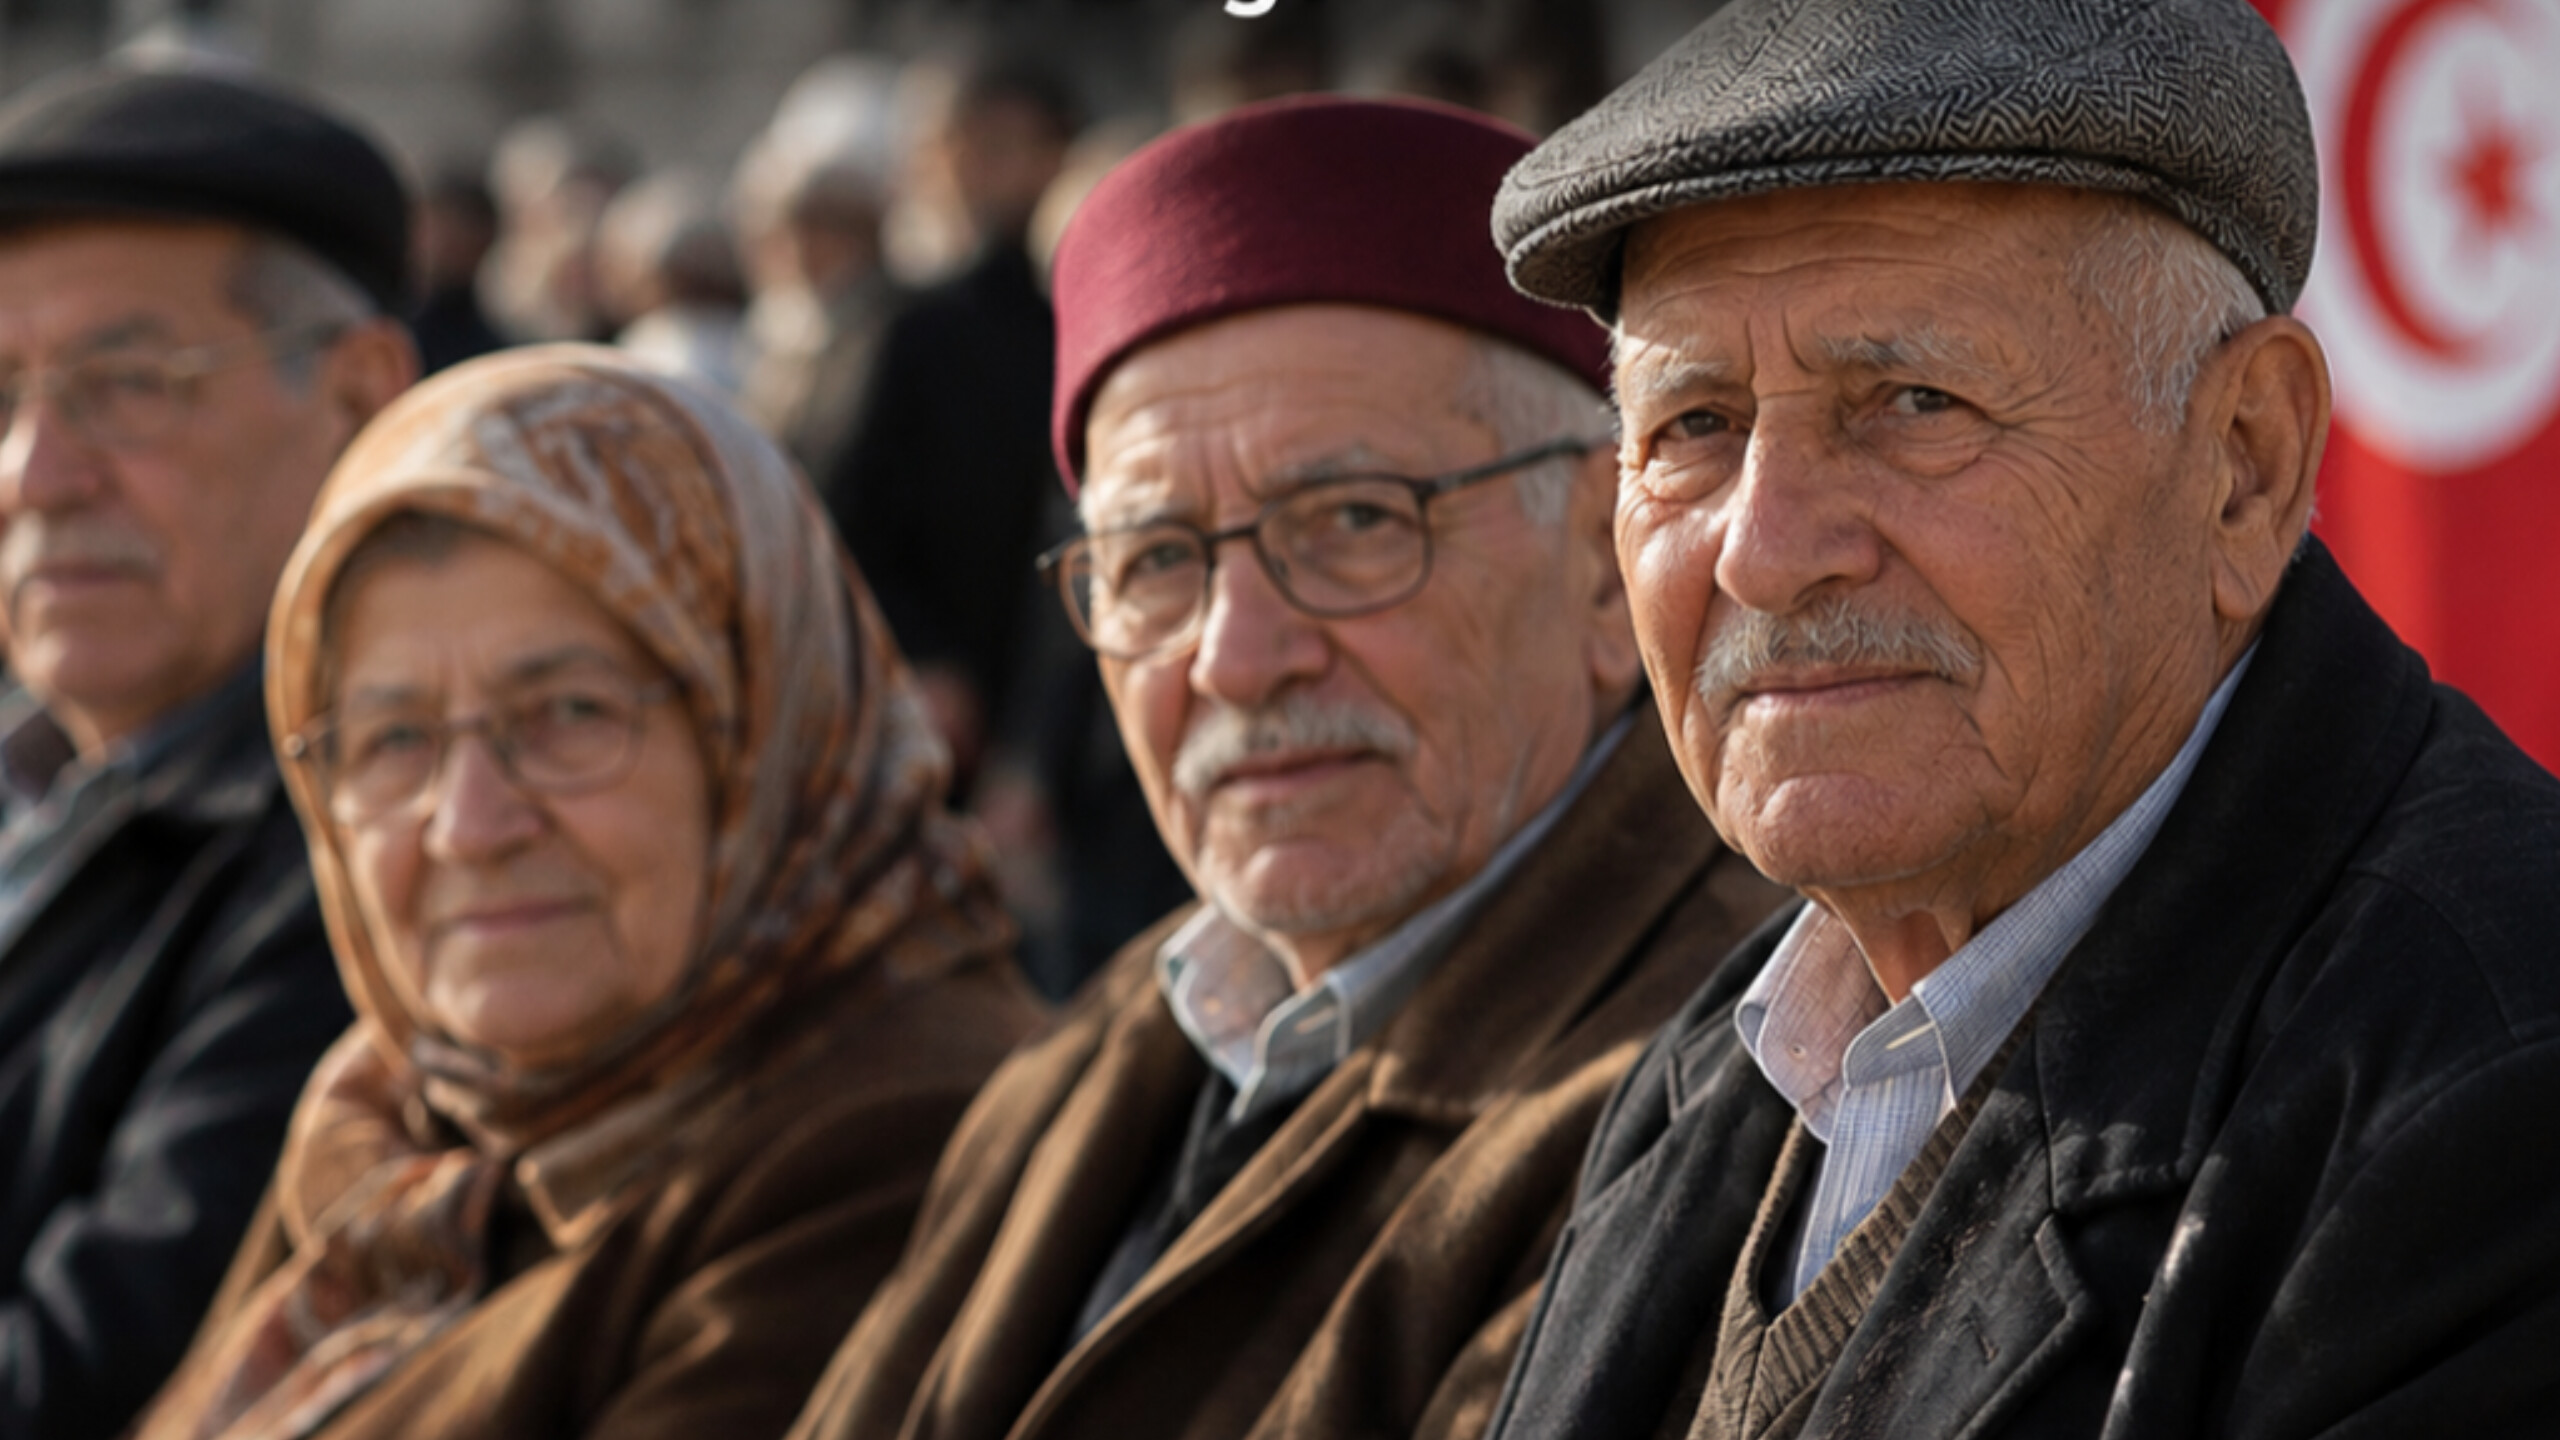
قروض الشرف في تونس: هل يحق للمتقاعدين فوق 70 سنة الحصول على 5000 دينار؟ (دليل شامل)
تشهد آلية “قروض الشرف” في تونس إقبالاً كبيراً من مختلف الفئات الاجتماعية والمهنية منذ إطلاق العمل بها. ومع فتح باب التمويل، تزايدت تساؤلات المواطنين حول مدى استحقاق المتقاعدين، وخاصة من تجاوزوا سن السبعين، للانتفاع بهذه القروض الخالية من الفوائد والضمانات.
في هذا التقرير الشامل، نوضح التفاصيل القانونية والشروط البنكية المعتمدة، وسقف المبالغ المخصصة للأفراد والمشاريع، إلى جانب الآليات المعتمدة لدراسة الملفات والقدرة على السداد.
هل يستثني القانون المتقاعدين فوق سن 70 من قروض الشرف؟
تؤكد المعطيات القانونية وتوضيحات الخبراء الماليين أن الصفة المهنية كـ “متقاعد” أو تجاوز سن الـ70 لا يمثلان مانعاً قانونياً مطلقاً للانتفاع بقروض الشرف في تونس.
ومع ذلك، تجدر الإشارة إلى أن القانون يمنح كل مؤسسة بنكية هامشاً من الحرية لتطبيق سياستها الداخلية في تقييم المخاطر، حيث تعتمد بعض البنوك سقوفاً عمرية محددة عند دراسة ملفات التمويل (مثل 70 أو 75 سنة). وبالتالي فإن القرار لا يكون بالرفض الآلي لمجرد السن، بل يرجع إلى القواعد التي يحددها كل بنك على حدة.
المبالغ المتاحة وفئات التمويل في آلية قروض الشرف
تتفاوت قيمة القرض الممنوح وفقاً لطبيعة النشاط وصفة طالب التمويل، حيث صُممت هذه الآلية لتلبي احتياجات الأفراد والأعمال الصغرى:
* 5,000 دينار تونسية: سقف التمويل المخصص للأفراد (بمن فيهم المتقاعدون والموظفون حسب المعايير).
* 10,000 دينار تونسية: السقف المخصص لأصحاب المشاريع الصغرى.
* 25,000 دينار تونسية: التمويل الموجه لـ المؤسسات الصغرى والمتوسطة والشركات الأهلية.
امتيازات وشروط سداد قروض الشرف
تتميز قروض الشرف بعدة تسهيلات تجعلها خياراً جاذباً للعديد من المواطنين، وأبرز هذه الامتيازات:
* غياب الفوائد والعمولات: تُمنح القروض بدون تحميل المقترض فوائد بنكية أو مصاريف إضافية.
* بدون ضمانات عينية: لا تُطالب البنوك بتقديم رهن أو ضمانات عقارية أو مالية معقدة.
* مدة سداد مرنة: تمتد فترة الإرجاع إلى سنتين (24 شهراً).
* فترة إمهال: إمكانية التمتع بفترة إمهال تصل إلى 6 أشهر قبل بدء سداد الأقساط.
معيار نسبة الاقتطاع (40%) والقدرة على السداد
من أكثر النقاط المعقدة في ملفات القروض هي نسبة الاقتطاع من الدخل الشهري:
* هل يمنع تجاوز الاقتطاع 40% من قبول المطلب؟
توضح الأوساط البنكية أنه لا توجد قاعدة قانونية موحدة وملزمة لجميع البنوك بخصوص نسبة الاقتطاع القصوى. حيث تعتمد كل مؤسسة صيغتها الخاصة لحساب “القدرة على السداد” استناداً إلى الدخل الصافي أو الخام، مع مراعاة الاقتطاعات السابقة والالتزامات القائمة.
* إلغاء الضمان العيني لا يعني الموافقة التلقائية:
عدم إجبارية تقديم ضمان عيني لا يعني عدم التثبت؛ بل تجري البنوك دراسة مالية دقيقة لكل ملف للتحقق من الملاءة المالية للمقترض ومدى قدرته على سداد الأقساط في مواعيدها.
سبب رفض بعض الملفات: نفاد الحصص البنكية
شهدت البنوك التونسية توافداً غير مسبوق لتقديم مطالب قروض الشرف، مما أدى في بعض المؤسسات إلى استنفاد الحصص المالية المخصصة للأفراد.
ويعود هذا التفاوت إلى أن حجم المبالغ المرصودة لهذه الآلية يختلف بين بنك وآخر بحسب حجم الأرباح والموارد المخصصة. بناءً على ذلك، قد يستوفي المتقاعد أو المواطن جميع الشروط المطلوبة، ولكن يُرفض طلبه مؤقتاً بسبب استكمال البنك للحصة المتاحة لديه.
أسئلة شائعة حول قروض الشرف في تونس (FAQ)
1. هل يستطيع المتقاعد التقديم لقرض الشرف في تونس؟
نعم، المتقاعدون غير مستثنين قانونياً من قروض الشرف، ولكن قبول الملف يخضع للشروط المالية والسنية المعتمدة لدى البنك الذي يتم تقديم الطلب فيه.
2. ما هو أقصى مبلغ يمكن أن يحصل عليه الفرد؟
الحد الأقصى لتمويل الأفراد في إطار قروض الشرف هو 5000 دينار.
3. هل تتطلب قروض الشرف وجود كفيل أو رهن؟
لا، قروض الشرف تمتاز بإعفائها من الضمانات العينية والفوائد، وتستند أساساً إلى تقييم القدرة على السداد والدخل.
تظل قروض الشرف فرصة تمويلية هامة للمواطنين والمتقاعدين في تونس، نظرًا لغياب الفوائد والضمانات العينية. لكن الموافقة النهائية تبقى مرتبطة بدراسة كل ملف على حدة، وبإمكانات البنك والحصص المتاحة لديه. يُنصح الراغبون في الانتفاع بهذه الآلية بالتواصل المباشر مع مؤسساتهم البنكية للاستفسار عن المعايير الحالية المعتمدة وتوفر الحصص.