تفاصيل المستجدات الجبائية وجرايات المتقاعدين في تونس: قراءة في قانون المالية والتخفيض الضريبي المرتقب
تفاصيل المستجدات الجبائية وجرايات المتقاعدين في تونس: قراءة في قانون المالية والتخفيض الضريبي المرتقب
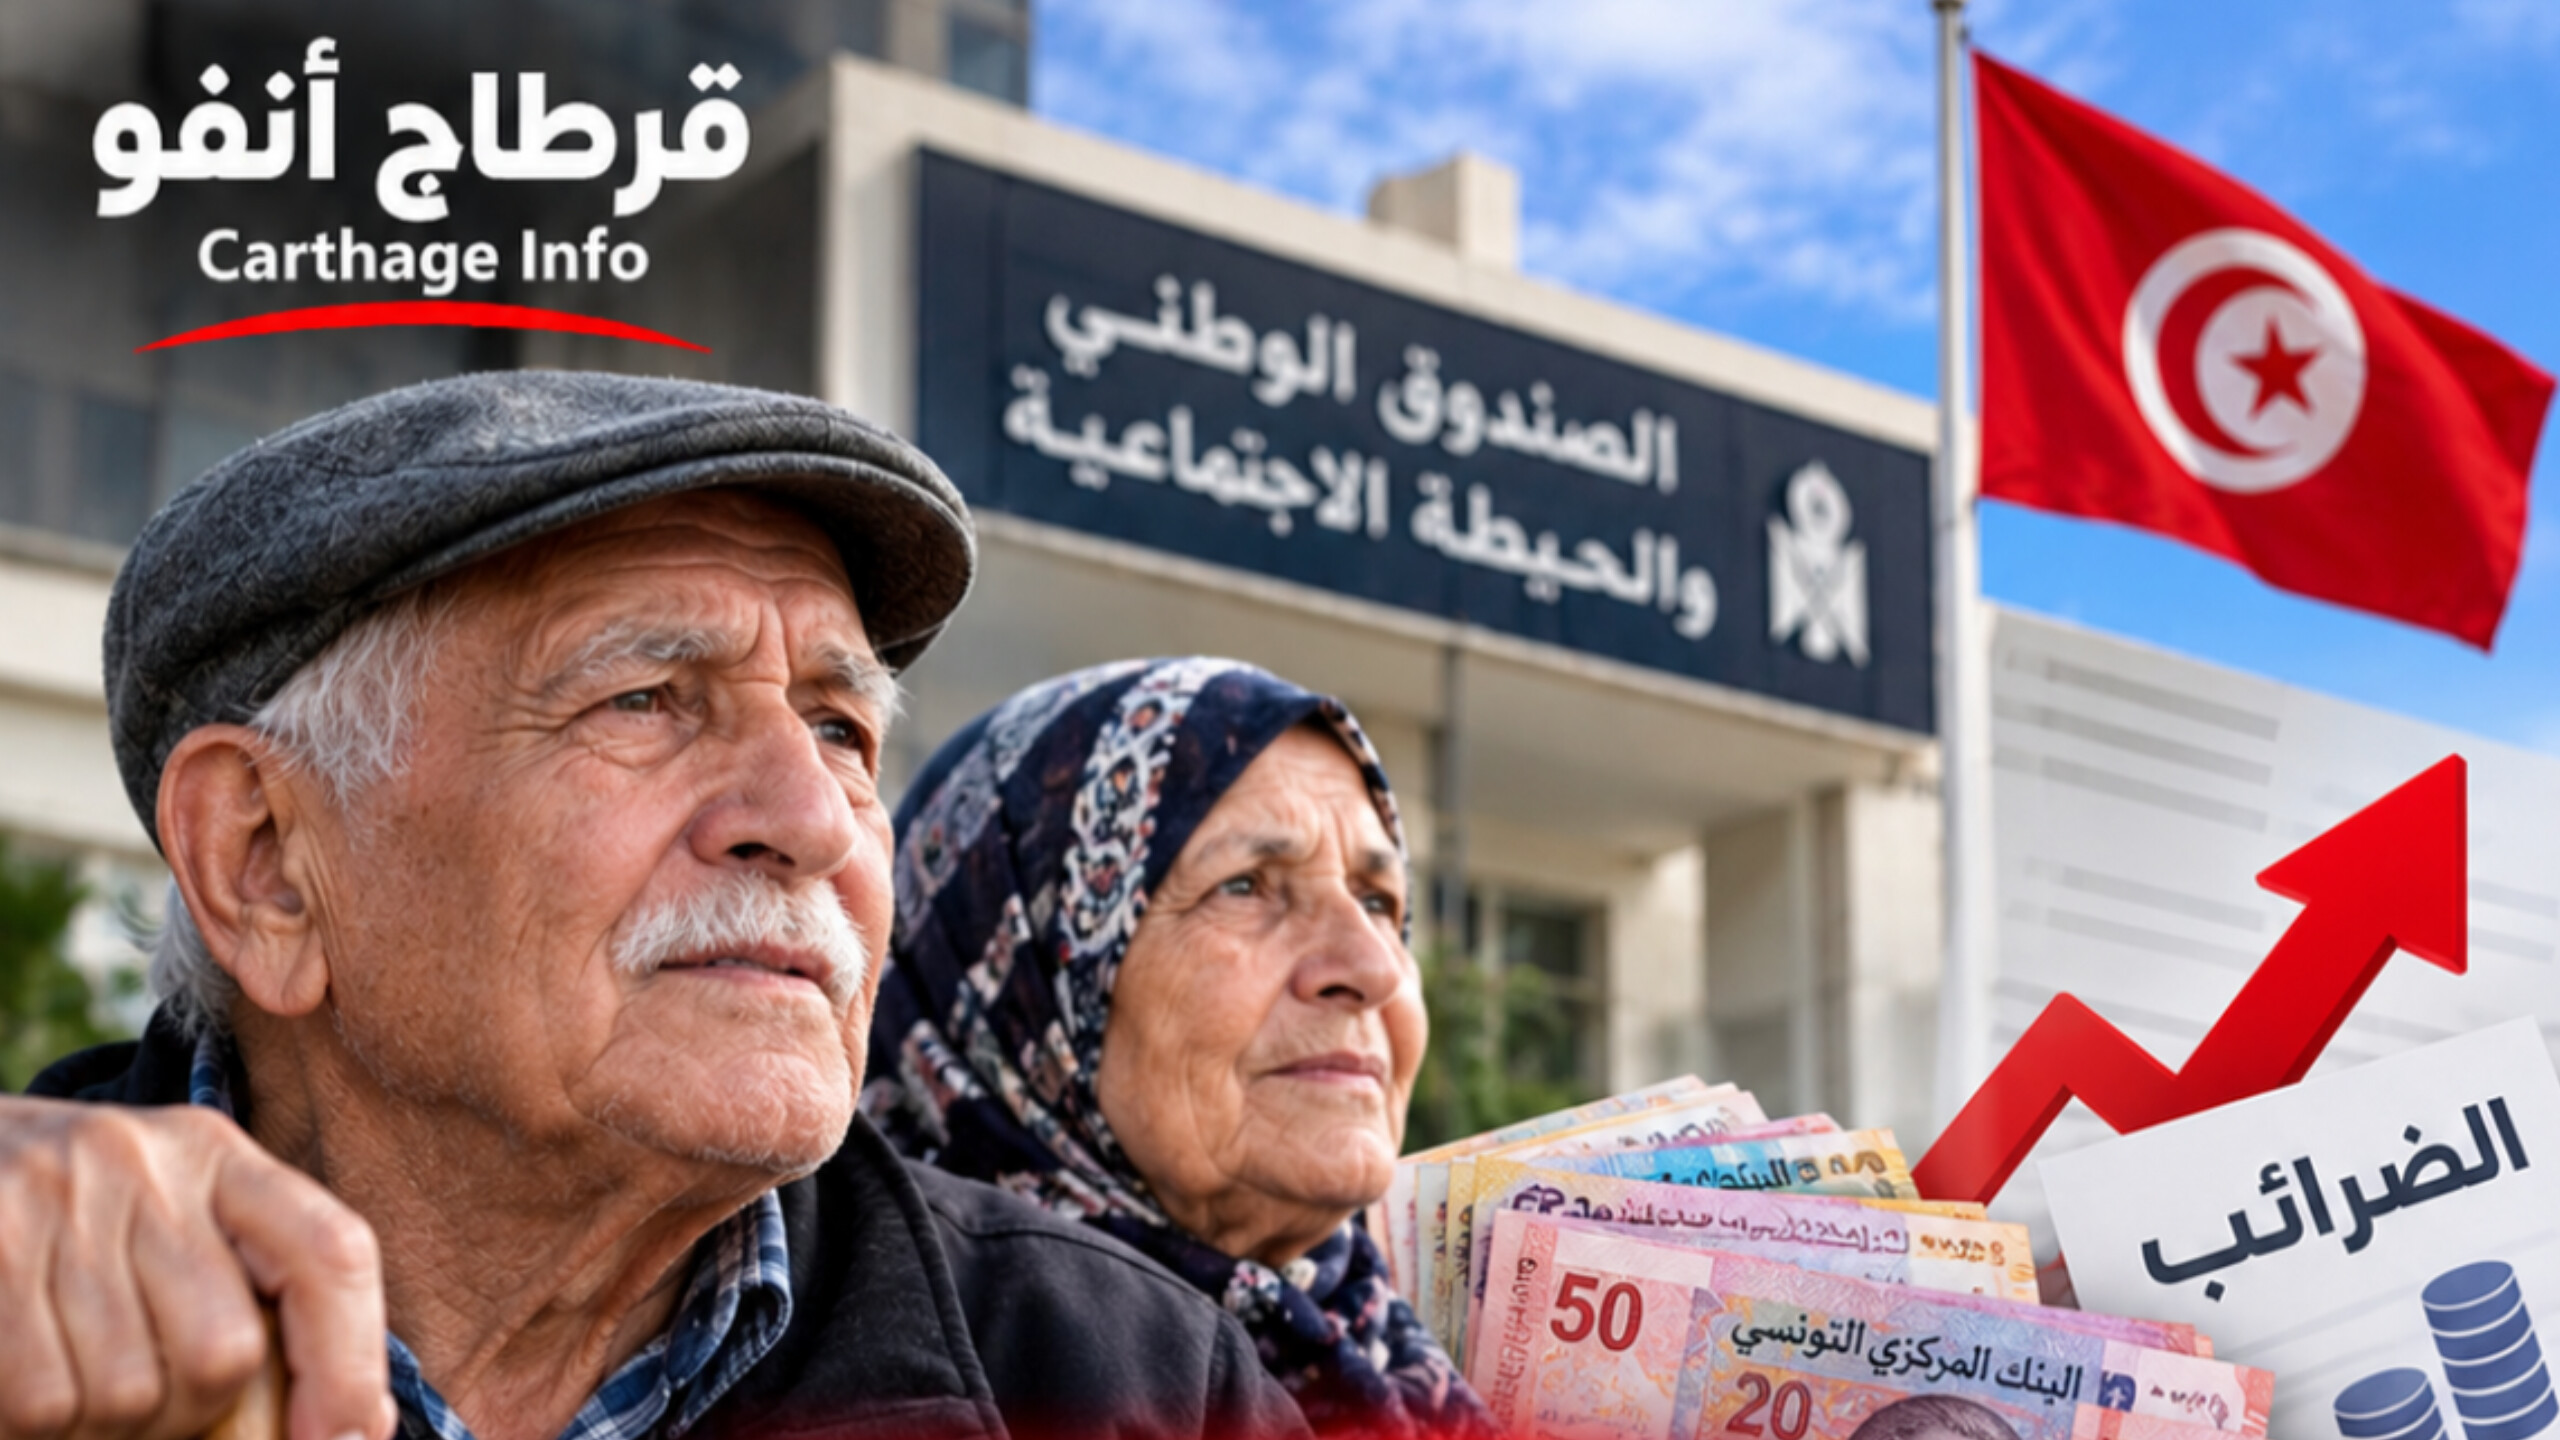
يتصدر ملف جرايات المتقاعدين والتوازنات الجبائية قائمة الاهتمامات الاجتماعية والاقتصادية في تونس، لا سيما مع مناقشة التوجهات المالية والأطر التشريعية المنظمة للدخل. وفي ظل التساؤلات المتكررة حول مدى وجود الزيادات في الجرايات أو تعديل شرائح الضريبة، تسعى هذه المادة إلى تقديم قراءة قانونية وتحليلية دقيقة لتوضيح حقيقة الإجراءات المرتقبة، والتمييز بين النصوص التشريعية السابقة والمستجدات الخاصة بقانون المالية.
أولاً: حقيقة الزيادات في جرايات المتقاعدين والتفريغ القانوني لها
أثار التداول الإعلامي لملف المتقاعدين حالة من المتابعة لمدى إدراج أية زيادات مباشرة في جرايات التقاعد ضمن مشروع قانون المالية.
وفي هذا الصدد، تشير البيانات الصادرة عن خبراء ومستشاري الحماية الاجتماعية إلى النقاط المفصلية التالية:
* غياب الإجراءات المستحدثة: لا يتضمن مشروع قانون المالية إجراءات جديدة موجهة بشكل مباشر للترفيع في الجرايات.
* ارتباط القرارات بالحزم المعتمدة سابقاً: كافة الزيادات أو التعديلات الميدانية الجاري تطبيقها تعود بالأساس إلى قرارات وتشريعات سبق إقرارها وتنفيذها ضمن قانون المالية للسنة السابقة.
* أهمية التدقيق في المصادر: يُشدد المختصون في التشريع الاجتماعي على ضرورة الفصل بين تنفيذ الآليات الضريبية المؤجلة وبين إقرار زيادات استثنائية جديدة، لضمان دقة المعطيات المتداولة بين الانتفاع الفعلي والتعديل القانوني.
ثانياً: آلية التخفيض الضريبي ودخولها حيز التنفيذ
تتجه الأنظار إلى الإجراء الجبائي المتعلق بتخفيض العبء الضريبي على جرايات التقاعد والمعاشات، والمقرر دخوله حيز التنفيذ مع مطلع العام الجاري وفق الترتيبات التالية:
* المرجعية التشريعية: يرجع هذا التخفيض في أصله إلى أحكام قانون المالية السابق، حيث تم الاتفاق على إرجاء تطبيقه وتحديد موعد النفاذ الفعلي ليكون مع بداية السنة المالية الجديدة.
* الأثر المباشر على الجراية الصافية: يهدف تطبيق التخفيض الضريبي إلى تقليل اقتطاعات الضريبة على الدخل، وهو ما ينعكس إيجاباً على المبلغ الصافي الصرفي للمنتفعين.
* تباين نسب الاستفادة: لا تعتبر القيمة المالية للتخفيض المقتطع متساوية لدى جميع المتقاعدين؛ بل تختلف بحسب الشريحة الضريبية، السقف المالي للجراية، والوضعية العائلية لكل منتفع وفق جدول الاقتطاعات الرسمية.
ثالثاً: التحديات الاقتصادية وأثرها على القدرة الشرائية للمتقاعدين
يعيش قطاع الحماية الاجتماعية في تونس تحولات هامة في إطار مساعي الدولة لتحقيق التوازن بين دعم الفئات المتقاعدة وضمان الاستدامة المالية لصناديق الضمان الاجتماعي:
* مجابهة التضخم: يظل التخفيض الضريبي خطوة للحد من تآكل القدرة الشرائية، خاصة بالنسبة لأصحاب الجرايات المتوسطة والمحدودة.
* استدامة الصناديق الاجتماعية: يتطلب تفعيل الإجراءات الجبائية التزاماً دقيقاً بالآليات التنفيذية والنصوص الترتيبية الصادرة عن وزارة المالية ومؤسسات الضمان الاجتماعي للحفاظ على التوازنات الهيكلية.
* المطالب النقابية والاجتماعية: تستمر النقاشات مع الأطراف الاجتماعية حول إمكانية مراجعة الآليات الآلية لتعديل الجرايات بالتوازي مع نسبة النمو الاقتصادي ومؤشرات الأسعار.
الخلاصة والتوصيات للمتابعين
يتضح مما سبق أن المستجدات المرتقبة حول جرايات المتقاعدين ترتكز بالأساس على تطبيق التخفيض الضريبي المعتمد سابقاً، والذي سينعكس على صافي الجرايات وفق المقاييس الجبائية الفردية.
وللحصول على معلومات دقيقة وموثوقة، يُنصح بالاعتماد على:
* الجريدة الرسمية للجمهورية التونسية (الرائد الرسمي).
* البلاغات الدورية الصادرة عن وزارة المالية والصناديق الاجتماعية.
* الجداول التوضيحية لتطبيق الضريبة على الدخل الصادرة عن الإدارة العامة للآداءات.